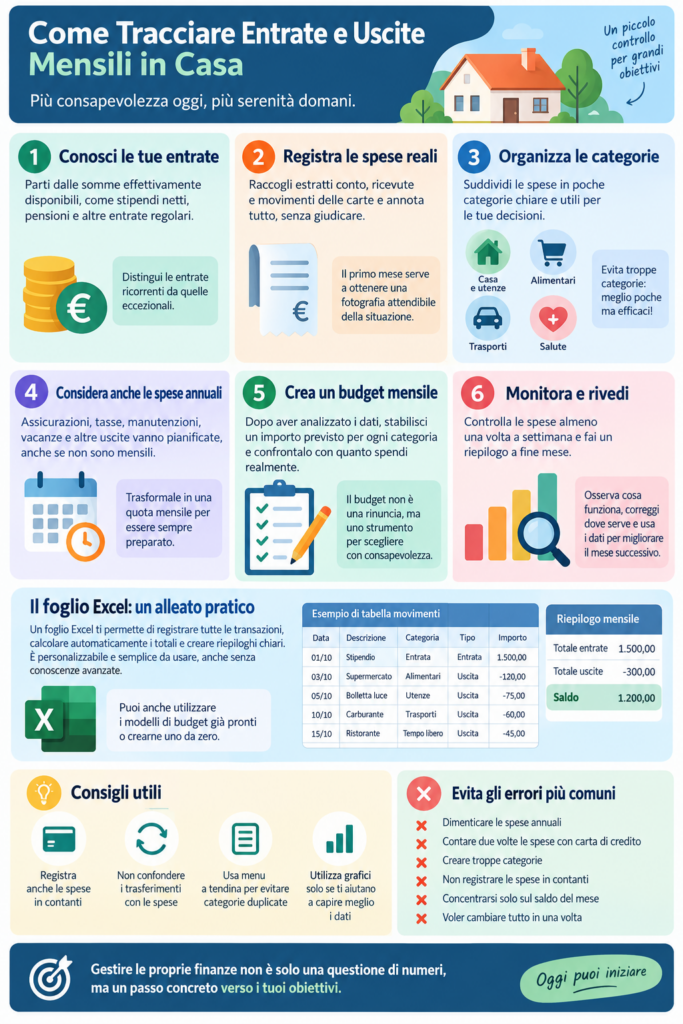
Tracciare entrate e uscite mensili in casa serve prima di tutto a rispondere a una domanda molto concreta: dove finiscono realmente i soldi ogni mese? Conoscere lo stipendio e ricordare le bollette principali non basta. Tra spesa alimentare, carburante, abbonamenti, acquisti online, spese scolastiche, manutenzione dell’auto e pagamenti annuali che arrivano tutti insieme, è facile sottovalutare quanto si spende e arrivare alla fine del mese con un saldo molto diverso da quello previsto.
Un buon sistema di gestione domestica non deve trasformarsi in un’attività contabile complicata. Deve permettere di registrare i movimenti senza perdere troppo tempo, distinguere le spese realmente necessarie da quelle sulle quali si può intervenire e confrontare quanto era stato pianificato con quanto è stato effettivamente speso. Il metodo può essere applicato su carta, con un’app oppure attraverso un foglio Excel. Per molte famiglie il foglio di calcolo rappresenta un buon compromesso perché è personalizzabile e consente di automatizzare somme, confronti e riepiloghi. Il punto più importante è utilizzare dati reali. Prima di fissare obiettivi di risparmio ambiziosi conviene ricostruire almeno un mese normale di entrate e uscite. Solo dopo si può capire quali spese sono strutturali, quali cambiano continuamente e quali si possono ridurre senza basarsi su impressioni. Vediamo come organizzare il controllo del bilancio familiare in modo semplice e sostenibile nel tempo.
Partire dalle entrate effettivamente disponibili
La prima colonna del bilancio domestico è quella delle entrate. Per programmare le spese quotidiane è generalmente più utile considerare quanto denaro entra effettivamente sul conto o rimane disponibile dopo le trattenute, invece di utilizzare soltanto il reddito lordo.
Inserisci gli stipendi netti, pensioni e altre entrate regolari. Aggiungi poi eventuali fonti meno frequenti, come compensi occasionali, rimborsi, affitti percepiti o altre somme effettivamente disponibili per la famiglia.
È importante distinguere le entrate ricorrenti da quelle eccezionali. Un rimborso ricevuto una sola volta non dovrebbe diventare la base per sostenere una spesa mensile destinata a ripetersi per anni.
Se il reddito varia molto da un mese all’altro, come può accadere per autonomi e lavoratori stagionali, conviene osservare un periodo più lungo. Una media degli ultimi mesi o dell’anno precedente può fornire un riferimento più realistico, pur mantenendo prudenza nei mesi futuri.
Registrare le spese reali prima di costruire il budget
Molte persone iniziano stabilendo quanto “dovrebbero” spendere in alimentari, trasporti e svago. Il risultato è spesso un budget teorico che viene abbandonato dopo poche settimane.
È più efficace partire da quello che accade realmente. Recupera estratti conto, movimenti delle carte, ricevute e addebiti ricorrenti e ricostruisci almeno l’ultimo mese.
Non cercare ancora di giudicare le spese. Registrale.
Potresti scoprire che la bolletta telefonica incide meno del previsto mentre piccoli acquisti online, consegne di cibo e abbonamenti assorbono una somma molto maggiore di quella che avevi in mente.
Il primo mese serve soprattutto a ottenere una fotografia attendibile. Gli interventi vengono dopo.
Distinguere spese fisse e spese variabili
Una classificazione semplice consiste nel separare le uscite fisse da quelle variabili.
Le spese fisse sono quelle che tendono a ripetersi con un importo stabile o comunque prevedibile. Affitto o mutuo, rata dell’auto, alcuni finanziamenti e diversi abbonamenti rientrano normalmente in questo gruppo.
Le spese variabili sono necessarie o abituali ma cambiano di mese in mese. Spesa alimentare, carburante, energia, abbigliamento e manutenzione dell’auto sono esempi tipici.
Esistono poi le spese discrezionali, cioè quelle sulle quali generalmente esiste maggiore possibilità di scelta: ristoranti, intrattenimento, acquisti non necessari e alcuni servizi in abbonamento.
La distinzione è utile perché, quando il bilancio non torna, non tutte le categorie possono essere modificate con la stessa facilità.
Creare categorie abbastanza precise, ma non troppe
Un errore comune consiste nel costruire decine di categorie fin dal primo giorno. Il sistema diventa accuratissimo sulla carta ma richiede troppo tempo per essere mantenuto.
Per una famiglia può essere sufficiente partire da casa, utenze, alimentari, trasporti, salute, figli, assicurazioni, debiti e rate, tempo libero, abbigliamento, animali, spese personali e risparmio.
Dopo qualche mese puoi dividere una voce se scopri che contiene informazioni che vorresti analizzare separatamente. Per esempio, “Alimentari” può essere separato in supermercato e ristoranti se vuoi capire quanto pesa realmente il cibo consumato fuori casa.
La categoria deve aiutarti a prendere decisioni. Se non utilizzerai mai la distinzione tra tre tipi diversi di prodotti per la casa, probabilmente non serve crearla.
Non dimenticare le spese annuali
Il controllo mensile diventa ingannevole quando registra soltanto ciò che viene pagato ogni mese.
Assicurazioni, manutenzioni, tasse, visite mediche, iscrizioni, regali, vacanze e altre uscite possono arrivare una o poche volte durante l’anno. Nel mese in cui non sono presenti sembra che il bilancio abbia un ampio margine. Quando arrivano, invece, possono assorbire gran parte del reddito disponibile.
Una soluzione consiste nel trasformarle in una quota mensile teorica. Se sai che una spesa annuale prevedibile sarà di 600 euro, considerarla come un impegno di circa 50 euro al mese consente di preparare progressivamente la somma.
Questo denaro può essere effettivamente accantonato su un conto o sottoconto dedicato oppure semplicemente monitorato nel budget. L’importante è non fingere che quella spesa non esista fino al giorno della scadenza.
Separare movimenti di denaro e vere spese
Quando si utilizzano più conti e carte è facile contare due volte la stessa uscita.
Immagina di trasferire 500 euro dal conto corrente a una carta prepagata. Il trasferimento non rappresenta di per sé una spesa familiare: hai semplicemente spostato denaro da uno strumento all’altro.
La vera spesa avviene quando utilizzi quei 500 euro per pagare beni e servizi.
Lo stesso vale per un trasferimento dal conto principale a un conto di risparmio. Dal punto di vista della disponibilità immediata puoi trattarlo come una destinazione del denaro, ma non va confuso con una spesa di consumo se stai analizzando dove vengono effettivamente utilizzate le risorse.
Definire questa regola fin dall’inizio evita bilanci nei quali le uscite risultano artificialmente gonfiate.
Come considerare la carta di credito
La carta di credito crea un altro possibile doppio conteggio.
Se registri ogni singolo acquisto effettuato con la carta nel momento in cui avviene, quando il mese successivo viene addebitato sul conto il saldo della carta non devi registrarlo una seconda volta come nuova spesa.
Puoi classificare l’addebito come movimento tra strumenti finanziari oppure ignorarlo ai fini del riepilogo delle categorie, purché gli acquisti siano già stati registrati.
In alternativa puoi registrare soltanto l’addebito complessivo della carta, ma perderesti gran parte delle informazioni sulle categorie nelle quali hai speso.
Per un controllo dettagliato è normalmente più utile registrare le singole transazioni.
Registrare anche le spese in contanti
Le spese pagate con carta sono relativamente facili da ricostruire. Quelle in contanti scompaiono invece dall’estratto conto dopo il prelievo.
Se registri semplicemente “prelievo ATM 200 euro” non sai se quei soldi sono serviti per fare la spesa, pagare il parrucchiere, acquistare carburante o sono ancora nel portafoglio.
Puoi quindi creare un piccolo conto virtuale chiamato “Contanti”. Il prelievo diventa un trasferimento dal conto bancario al portafoglio, mentre le singole spese vengono registrate quando utilizzi effettivamente il denaro.
Non serve inseguire il singolo caffè se questo livello di precisione ti porta ad abbandonare il sistema. L’obiettivo è avere un quadro sufficientemente accurato per prendere decisioni.
Registrare le spese subito o una volta alla settimana?
Il metodo migliore è quello che riesci a mantenere.
Chi utilizza molto contante può trovare utile registrare le spese sul momento. Chi paga quasi tutto elettronicamente può dedicare dieci o quindici minuti una volta alla settimana alla revisione dei movimenti bancari.
Aspettare la fine del mese può diventare scomodo perché aumenta il numero di transazioni da classificare e diventa più difficile ricordare un pagamento poco chiaro.
Una revisione settimanale è spesso un buon compromesso: richiede poco tempo e permette di accorgersi rapidamente se una categoria sta già superando quanto previsto.
Dal semplice registro al vero budget mensile
Tracciare le spese dice che cosa è successo. Fare un budget significa anche decidere cosa dovrebbe succedere nel mese successivo.
Dopo aver raccolto uno o più mesi di dati puoi attribuire a ogni categoria un importo previsto. Alla fine del periodo confronterai budget e spesa effettiva.
Se avevi previsto 450 euro per alimentari e ne hai spesi 520, la differenza è di 70 euro. Questo non significa automaticamente che tu abbia “sbagliato”. Devi capire perché.
Il budget era troppo ottimistico? Hai ospitato persone per diversi giorni? I prezzi sono aumentati? Hai acquistato una grande scorta che durerà anche il mese successivo?
Il confronto serve a migliorare le previsioni, non semplicemente a giudicare ogni scostamento.
Come impostare un foglio Excel per entrate e uscite
Excel è particolarmente adatto al bilancio domestico perché permette di conservare tutte le transazioni in una tabella e creare automaticamente riepiloghi mensili. Puoi trovare un foglio Excel entrate e uscite su Semplifichiamo.com, Microsoft mette anche a disposizione modelli di budget personale e familiare che confrontano entrate, spese previste e importi effettivi.
Se preferisci creare il foglio da zero, il sistema più flessibile consiste nel dedicare un foglio alle transazioni. Ogni riga deve rappresentare un singolo movimento.
Le colonne essenziali possono essere Data, Descrizione, Categoria, Tipo, Metodo di pagamento e Importo. Nella colonna Tipo puoi distinguere Entrata, Uscita e, se necessario, Trasferimento.
Puoi aggiungere una colonna Note, una per indicare il conto utilizzato e una per specificare se la spesa è fissa o variabile.
Evita invece di creare un foglio diverso per ogni piccolo tipo di spesa. Una tabella unica consente di filtrare e analizzare i dati con molta più facilità.
Trasformare l’elenco Excel in una tabella
Una volta create le intestazioni, puoi trasformare l’intervallo in una Tabella di Excel. In questo modo, quando aggiungi una nuova riga, formule e formattazione possono estendersi automaticamente.
Le tabelle facilitano anche l’utilizzo dei filtri. Puoi mostrare soltanto un mese, una determinata categoria oppure i movimenti effettuati con una specifica carta.
Assegna un nome semplice alla tabella, per esempio Movimenti. Questo rende anche le formule più leggibili rispetto ai riferimenti composti soltanto da coordinate di celle.
Creare un foglio di riepilogo mensile in Excel
Il secondo foglio può essere dedicato al riepilogo. Inserisci una cella nella quale selezionare il mese e crea una tabella con le categorie nelle righe.
Accanto a ogni categoria puoi avere tre colonne: Budget, Effettivo e Differenza.
Il valore Budget viene inserito da te all’inizio del mese. Il valore Effettivo viene calcolato automaticamente partendo dalla tabella dei movimenti. La colonna Differenza mostra quanto rimane oppure di quanto hai superato la previsione.
Per ottenere i totali per categoria puoi utilizzare SOMMA.PIÙ.SE, funzione di Excel che somma valori quando vengono soddisfatti più criteri. Puoi quindi chiedere al foglio di sommare soltanto le righe che appartengono a una determinata categoria e a un determinato mese.
Non è indispensabile conoscere formule complesse per iniziare. Anche un semplice riepilogo ottenuto con una tabella pivot può mostrare quanto hai speso per categoria e per mese senza dover scrivere manualmente molte formule.
Inserire entrate, uscite e saldo nel foglio Excel
La parte superiore del riepilogo dovrebbe mostrare pochi valori immediatamente comprensibili: totale entrate, totale uscite e saldo del mese.
Il calcolo fondamentale è semplice: entrate meno uscite.
Un saldo positivo significa che nel periodo le entrate registrate sono superiori alle spese registrate. Un saldo negativo significa che hai speso più di quanto è entrato durante quel mese.
Attenzione però all’interpretazione. Se hai pagato in un’unica soluzione un’assicurazione annuale utilizzando denaro risparmiato nei mesi precedenti, quel mese può mostrare un saldo negativo senza indicare necessariamente una situazione finanziaria problematica.
Per questo è utile osservare anche i dati su base annuale.
Confrontare spese previste ed effettive in Excel
Uno dei vantaggi maggiori del foglio di calcolo consiste nel poter affiancare previsione e realtà.
All’inizio di ottobre, per esempio, puoi prevedere determinate somme per alimentari, trasporti, utenze e tempo libero. Durante il mese registri normalmente le transazioni. Il foglio aggiorna automaticamente la colonna Effettivo.
In questo modo non devi aspettare il 31 ottobre per scoprire che il budget per i ristoranti è già stato completamente utilizzato il giorno 18.
Il foglio diventa uno strumento operativo e non soltanto un archivio storico.
Utilizzare menu a tendina per evitare categorie duplicate
Un piccolo accorgimento rende Excel molto più affidabile: utilizza un elenco predefinito per la colonna Categoria.
Senza un menu a tendina potresti registrare la stessa voce come “Supermercato”, “Spesa”, “Alimentari” e “Cibo”. Alla fine il programma le considererebbe quattro categorie differenti.
Con la convalida dati puoi scegliere ogni volta la categoria da una lista. La registrazione diventa più veloce e i riepiloghi rimangono coerenti.
Lo stesso sistema può essere utilizzato per Tipo di movimento, conto utilizzato e metodo di pagamento.
Grafici sì, ma soltanto se servono
Un grafico può mostrare immediatamente quanto pesano le principali categorie, ma riempire il foglio di grafici non rende automaticamente migliore il controllo delle finanze.
Può essere utile un grafico delle spese per categoria oppure un confronto tra entrate e uscite degli ultimi dodici mesi.
Ancora più utile può essere osservare l’andamento di una singola voce problematica. Se le spese alimentari passano progressivamente da 450 a 650 euro mensili, la tendenza merita attenzione anche se ogni singolo mese sembrava accettabile.
Il grafico deve aiutarti a vedere un’informazione, non semplicemente decorare il foglio.
Registrare il risparmio come una voce intenzionale
Se aspetti di vedere quanto denaro rimane alla fine del mese, alcuni mesi potrebbe non rimanere nulla.
Puoi invece inserire il risparmio tra le destinazioni programmate del reddito. Significa decidere in anticipo una somma da accantonare per fondo emergenze, vacanze, manutenzione dell’auto o altri obiettivi.
Dal punto di vista contabile personale è utile distinguere il trasferimento verso un proprio conto di risparmio da una vera spesa. Dal punto di vista del budget, però, trattarlo come un impegno mensile può aiutare a non utilizzare casualmente quel denaro per altre categorie.
Creare fondi per le spese future
Non tutte le somme risparmiate servono allo stesso scopo. Puoi creare fondi virtuali per auto, casa, vacanze, salute e spese annuali.
Se prevedi che nei prossimi mesi l’auto richiederà manutenzione, accantonare progressivamente una quota rende l’uscita molto più gestibile.
Nel foglio Excel puoi aggiungere una sezione dedicata agli accantonamenti, indicando per ciascun obiettivo la somma desiderata, quanto è già disponibile e quanto manca.
In questo modo un futuro pagamento non appare più completamente imprevisto.
Come gestire le spese condivise in famiglia
Quando più persone sostengono le spese domestiche bisogna decidere una regola semplice.
Se entrambi i partner utilizzano lo stesso conto comune, la registrazione è immediata. Se invece pagano con strumenti separati, il foglio può includere una colonna “Pagato da”.
Questo permette di analizzare sia il bilancio della famiglia nel suo complesso sia, quando necessario, quanto ciascuno ha anticipato.
Evita però di trasformare il budget familiare in una verifica ossessiva delle piccole spese personali. Prima di iniziare conviene concordare quali movimenti vengono considerati comuni e quali restano individuali.
Non confondere il controllo con la rinuncia a ogni spesa
Un budget efficace non deve necessariamente eliminare ristoranti, hobby e divertimento.
La sua funzione è permettere di scegliere consapevolmente quanto destinare alle diverse priorità. Se le spese essenziali sono coperte e gli obiettivi di risparmio sono rispettati, prevedere una categoria dedicata al tempo libero rende il sistema spesso più realistico.
Un budget costruito soltanto su rinunce molto difficili da mantenere rischia di essere abbandonato dopo poche settimane.
Come affrontare un mese con saldo negativo
Se le spese superano le entrate, prima di tagliare casualmente osserva le categorie.
Chiediti se si tratta di una situazione occasionale oppure ricorrente. Un mese negativo perché hai pagato una riparazione straordinaria è diverso da un saldo negativo che compare sistematicamente.
Nel secondo caso bisogna distinguere spese difficilmente modificabili da quelle sulle quali puoi intervenire. Gli abbonamenti dimenticati, per esempio, sono più semplici da ridurre rispetto all’affitto.
Se il problema dipende invece da debiti, rate difficili da sostenere o una situazione finanziaria complessa, un foglio di calcolo aiuta a vedere i numeri ma non sostituisce la consulenza di un professionista qualificato.
Individuare gli abbonamenti che non si utilizzano
Gli addebiti ricorrenti meritano una categoria o almeno un controllo dedicato.
Streaming, software, cloud, palestra, servizi digitali e applicazioni possono sembrare piccoli singolarmente. Il problema nasce quando si accumulano.
Una volta ogni pochi mesi filtra nel foglio tutte le spese ricorrenti e chiediti quali servizi utilizzi realmente.
Non serve cancellare automaticamente tutto. L’obiettivo è evitare di continuare a pagare qualcosa soltanto perché l’addebito avviene senza che tu debba prendere una decisione ogni mese.
Fare un controllo a metà mese
Aspettare la chiusura mensile limita la capacità di correggere il comportamento.
Intorno alla metà del mese controlla le categorie variabili principali. Se hai già utilizzato quasi tutto il budget previsto per ristoranti o acquisti personali, sai che nelle settimane successive dovrai rallentare se vuoi rispettare il piano.
Se invece la spesa alimentare è superiore perché hai acquistato scorte che dureranno per mesi, puoi semplicemente annotare la spiegazione e non prendere decisioni affrettate.
Chiudere il mese con una breve revisione
Alla fine del mese calcola entrate, uscite e saldo e confronta le principali categorie con quanto avevi previsto.
Individua poi soltanto due o tre aspetti da modificare. Cercare di correggere contemporaneamente dieci categorie rende il sistema difficile da sostenere.
Se una voce continua a superare il budget per tre mesi consecutivi, considera anche la possibilità che la previsione sia semplicemente irrealistica.
Il budget deve adattarsi alla realtà della famiglia e non il contrario.
Guardare anche il totale annuale
Il controllo mensile è essenziale, ma alcuni fenomeni diventano visibili soltanto osservando dodici mesi insieme.
Puoi scoprire, per esempio, che una piccola spesa ricorrente rappresenta a fine anno una cifra significativa oppure che alcuni mesi hanno sistematicamente costi maggiori per riscaldamento, vacanze, assicurazioni o scuola.
Un riepilogo annuale aiuta anche a migliorare il budget dell’anno successivo perché permette di trasformare le spese irregolari in previsioni più realistiche.
Proteggere i dati del foglio Excel
Un file contenente tutte le entrate e le uscite domestiche può rivelare molte informazioni personali. Evita quindi di condividerlo pubblicamente o archiviarlo in servizi ai quali accedono persone non autorizzate.
Se utilizzi il cloud, proteggi adeguatamente l’account e verifica le autorizzazioni di condivisione.
Non è inoltre necessario inserire nel foglio numeri completi di carte di credito, password, PIN o credenziali bancarie. Per distinguere gli strumenti di pagamento bastano nomi come “Carta famiglia”, “Conto principale” o “Prepagata”.
Errori comuni nel tracciare entrate e uscite
Il primo errore è creare un sistema troppo dettagliato. Se registrare una spesa richiede scegliere tra quaranta categorie, dopo qualche settimana il foglio rischia di essere abbandonato.
Il secondo è dimenticare contanti e spese annuali. Entrambi possono alterare molto il risultato.
Un altro errore consiste nel contare come uscite sia gli acquisti con carta di credito sia il successivo addebito totale della carta.
Evita anche di considerare un trasferimento tra due tuoi conti come una nuova spesa.
Infine, non concentrarti soltanto sul saldo disponibile oggi. Un conto con una buona disponibilità può nascondere assicurazioni, tasse o altre uscite già prevedibili nei mesi successivi.
Una routine semplice che richiede poco tempo
All’inizio del mese inserisci le entrate previste e gli importi che intendi destinare alle principali categorie. Considera anche le spese annuali che stai progressivamente accantonando.
Una volta alla settimana importa o registra i movimenti avvenuti, classificandoli nelle categorie corrette. Controlla soprattutto le spese pagate in contanti, perché sono quelle più facili da dimenticare.
A metà mese osserva le categorie variabili e correggi soltanto dove serve.
Alla fine del mese verifica entrate effettive, uscite, saldo e differenze rispetto alle previsioni. Utilizza poi queste informazioni per impostare il mese successivo.
Dopo alcuni mesi il lavoro diventa molto più rapido, perché categorie e spese ricorrenti sono già definite e il foglio Excel può eseguire automaticamente quasi tutti i calcoli.
Conclusioni
Per tracciare entrate e uscite mensili in casa non serve costruire un sistema finanziario complicato. Parti dalle entrate realmente disponibili, registra le spese effettive e dividile in poche categorie utili. Considera anche pagamenti annuali e spese irregolari, evitando di contare due volte trasferimenti e carte di credito.
Un foglio Excel rende il metodo particolarmente pratico: una tabella unica per i movimenti, un riepilogo con entrate, uscite e saldo e un confronto tra budget ed effettivo sono sufficienti per iniziare. Dopo il primo mese non cercare subito la perfezione. Guarda dove il denaro è realmente andato, correggi due o tre voci e usa quei dati per impostare il mese successivo. Il valore del bilancio familiare non sta nel registrare ogni centesimo, ma nel trasformare le spese già sostenute in decisioni migliori per quelle che verranno.
Martina Silvi
Sono uno casalinga appassionata di cucina e decorazione d'interni. Ho iniziato questo sito per condividere consigli per rendere la casa accogliente e confortevole.